Ethiopia to Establish Its First Mortgage Refinance Company with IFC
የኢትዮጵያ ብሔራዊ ባንክና ዓለም አቀፉ የፋይናንስ ኮርፖሬሽን ተፈራረሙ። ተቋሙ በ100 ቢሊዮን ብር ካፒታል ይቋቋማል። ግን ‹‹መልሶ ማጠናከሪያ›› ማለት ምን ማለት ነው፣ እና ለተራው ኢትዮጵያዊ በእውነት ምን ይቀየራል?
በኢትዮጵያ የቤት ግዢ ብድር ታሪክ ውስጥ አዲስ ምዕራፍ ተከፍቷል። ነሐሴ 3 ቀን 2026 ጠቅላይ ሚኒስትር ዐቢይ አሕመድ በተገኙበት፣ የኢትዮጵያ ብሔራዊ ባንክና የዓለም ባንክ ቡድን አባል የሆነው ዓለም አቀፉ የፋይናንስ ኮርፖሬሽን (IFC) በሀገሪቱ የመጀመሪያ የሆነውን የቤት መግዣ ብድር መልሶ ማጠናከሪያ ኩባንያ ለማቋቋም የሚያስችል የትብብር ማዕቀፍ ተፈራርመዋል።
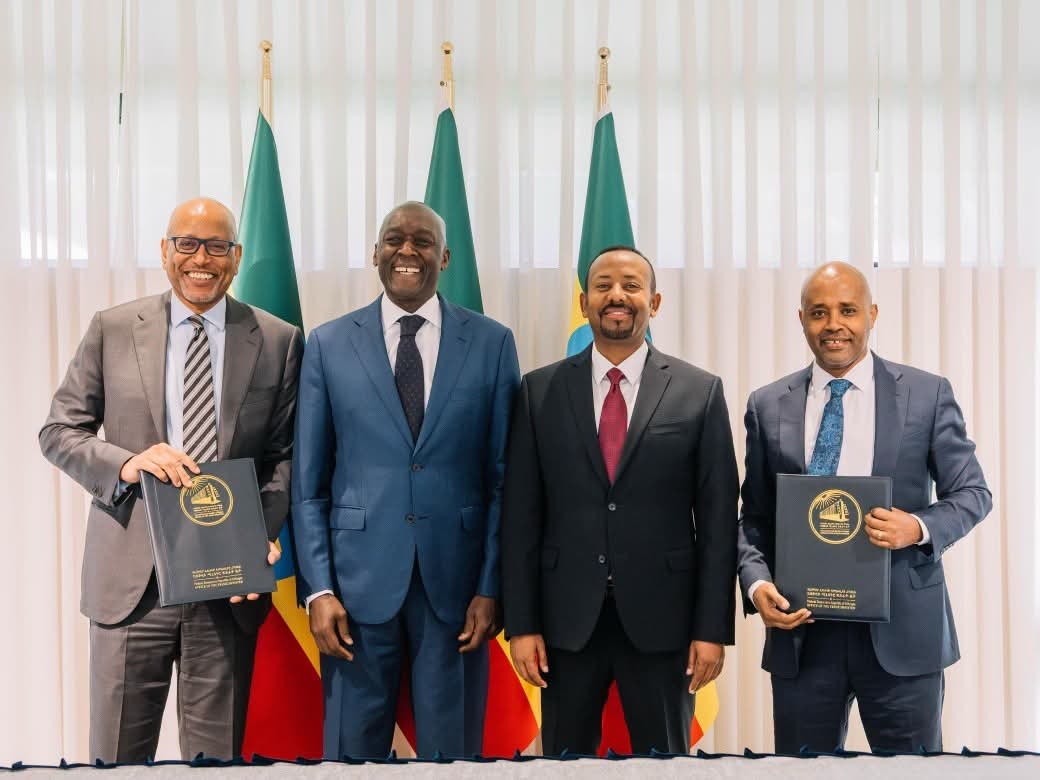
የኢትዮጵያ ብሔራዊ ባንክና ዓለም አቀፉ የፋይናንስ ኮርፖሬሽን የትብብር ማዕቀፉን ሲፈራረሙ።
ተቋሙ የሚቋቋመው በ100 ቢሊዮን ብር ካፒታል ሲሆን፣ ከዚህ ውስጥ IFC ቢያንስ 200 ሚሊዮን ዶላር እንደሚያዋጣ ተገልጿል። መንግሥት ይህን እርምጃ ተመጣጣኝ ዋጋ ያላቸው 1.5 ሚሊዮን ቤቶችን ለማቅረብ ካስቀመጠው ግብ ጋር አያይዞታል።
‹‹መልሶ ማጠናከሪያ›› ማለት ምን ማለት ነው?
ይህ ቃል ብዙዎችን ያደናግራል፤ ስለዚህ በቀላል ምሳሌ እንየው።
አንድ ባንክ የሚያበድረው ገንዘብ ከቆጣቢዎች የተሰበሰበ ነው። ቆጣቢው ግን ገንዘቡን በፈለገው ጊዜ ማውጣት ይችላል — ነገ ወይም በሚቀጥለው ወር። የቤት ብድር ደግሞ ከአሥራ አምስት እስከ ሃያ ዓመት የሚቆይ ነው። ስለዚህ ባንኩ ዛሬ ሊወጣ የሚችል ገንዘብ ተጠቅሞ ለሃያ ዓመት ማበደር ይጠበቅበታል። በፋይናንስ ቋንቋ ይህ ‹‹የጊዜ አለመመጣጠን›› ይባላል፤ በተግባር ደግሞ የኢትዮጵያ ባንኮች የቤት ብድር ለመስጠት የሚያቅማሙበት፣ ሲሰጡም የመክፈያ ጊዜውን የሚያሳጥሩበትና ወለዱን ከፍ የሚያደርጉበት ዋና ምክንያት ነው።
መልሶ ማጠናከሪያ ተቋሙ የሚሠራው ይህንኑ ችግር ነው። ባንኩ የቤት ብድር ከሰጠ በኋላ ያንን ብድር በዋስትና አድርጎ ከተቋሙ ረጅም ጊዜ የሚቆይ ገንዘብ ያገኛል፤ በዚያ ገንዘብ ደግሞ ተመልሶ ሌላ ብድር ይሰጣል። ውጤቱ ባንኩ በቆጣቢዎች ገንዘብ ላይ ብቻ መደገፉ ማቆሙ፣ የበለጠ ማበደር መቻሉና የመክፈያ ጊዜውን ማራዘም መቻሉ ነው።
እዚህ ላይ አንድ ወሳኝ ነጥብ አለ። ተቋሙ ለግለሰብ አያበድርም፤ ደንበኞቹ ባንኮች ናቸው። አንተ አሁንም ወደ ባንክህ ነው የምትሄደው — ባንኩ ግን የተሻለ አቅም ይኖረዋል።
ለምን አሁን?
የኢትዮጵያ የቤት ፍላጎት ከአቅርቦት በእጅጉ ይበልጣል። በተለይ በአዲስ አበባ የቤትም ሆነ የኪራይ ዋጋ በፍጥነት ጨምሯል። ችግሩ ግን ቤት ማነስ ብቻ አይደለም — ሰዎች የሚገዙበት የረጅም ጊዜ ብድር አለመኖሩም ጭምር ነው። ቤት ቢሠራም ገዢው ገንዘብ ካላገኘ ገበያው አይንቀሳቀስም። ስለዚህ መንግሥት እየሞከረ ያለው በሁለት ጫፍ መሥራት ነው፦ ቤቶቹን መገንባትና የሚገዙበትን ገንዘብ ማዘጋጀት።
ለተራው ሰው ምን ሊቀየር ይችላል?
በአግባቡ ከሠራ ትልቁ ለውጥ የመክፈያ ጊዜ መርዘም ነው። ረጅም ጊዜ ማለት ወርሃዊ ክፍያ ማነስ ማለት ስለሆነ፣ ይህ ብቻውን ብዙ ቤተሰብ ወደ ገበያው ሊያስገባ ይችላል። በተጨማሪም ተጨማሪ ባንኮች ወደ ዘርፉ ሊገቡ ይችላሉ፤ ውድድር ሲኖር ደግሞ ሁኔታዎች ይሻሻላሉ። ስምምነቱ ‹‹በመላው ኢትዮጵያ›› የሚል ግብ ስላስቀመጠ ተደራሽነቱ ከአዲስ አበባ ውጭም ሊሰፋ ይችላል።
ግን በጥንቃቄ ሊታዩ የሚገቡ ነጥቦች
ዜናው ትልቅ ነው። ሆኖም ጥቂት እውነታዎች መባል አለባቸው።
የመጀመሪያው፦ ይህ የማዕቀፍ ስምምነት ነው እንጂ ተቋሙ ገና አልተቋቋመም። መቼ ሥራ እንደሚጀምር በይፋ አልተነገረም፤ ከስምምነት እስከ የመጀመሪያው ብድር ያለው ርቀት ደግሞ አጭር አይደለም።
ሁለተኛው፦ ትልቅ ካፒታል ማለት ርካሽ ብድር ማለት አይደለም። ወሳኙ ጥያቄ ተቋሙ ስንት ብር እንዳለው ሳይሆን በመጨረሻ ለቤተሰቡ የሚደርሰው ወለድ ስንት እንደሆነ ነው። የዋጋ ግሽበትና የወለድ ምጣኔ ከፍተኛ ሆነው ከቀጠሉ የገንዘቡ መገኘት ብቻውን ብድሩን ተመጣጣኝ አያደርገውም።
ሦስተኛው፦ ብድር ብቻውን ቤት አይሠራም። ገንዘቡ ቢመጣም ቤቶቹ በበቂ መጠን ካልተገነቡ ውጤቱ የዋጋ መናር ሊሆን ይችላል። አቅርቦትና ፋይናንስ አብረው መሄድ አለባቸው። ይህ ደግሞ ንድፈ ሐሳብ አይደለም — የማኅበር ቤት ግንባታ ዋጋ በካሬ ከ35 ሺህ ወደ 50 ሺህ ብር ሲያድግ ያየነው ተመሳሳይ ችግር ነው።
አራተኛው፦ የባለቤትነት መዋቅሩ አልተገለጸም። ከ100 ቢሊዮን ብሩ ውስጥ ስንቱ ከመንግሥት፣ ስንቱ ከግል ባንኮች እንደሚመጣ በይፋ አልታወቀም።
ከዚህ በፊት ምን ነበር?
ኢትዮጵያ የቤት ብድር ተቋም ጨርሶ አልነበራትም ማለት አይደለም። ጎህ ቤቶች ባንክ በሀገሪቱ የመጀመሪያው የግል የቤት ብድር ባንክ ሆኖ ተቋቁሟል፤ ሰላም ባንክም በተመሳሳይ ዓላማ በምሥረታ ላይ ነው። የዛሬውን ዜና የተለየ የሚያደርገው ግን ደረጃው ነው። እነዚያ ባንኮች ለግለሰቦች የሚያበድሩ ናቸው፤ ይህኛው ተቋም ደግሞ ለባንኮቹ ራሳቸው የሚያበድር — ማለት ከሥሩ ያለውን የገንዘብ ምንጭ የሚሠራ አዲስ ንብርብር ነው።
ለዲያስፖራው
በውጭ ሀገር የሚኖሩ ኢትዮጵያውያን ትልቁ ቅሬታ ይኸው ነው፦ ገንዘብ ልኮ ቤት መግዛት ይቻላል፤ የቤት ብድር ማግኘት ግን በጣም ከባድ ነው። ስለዚህ አብዛኛው ሰው ሙሉ ዋጋውን በጥሬ ገንዘብ ለመክፈል ይገደዳል። የብድር ገበያው ጠንክሮ ከሠራ ዲያስፖራው በብድር መግዛት ሊችል ይችላል፤ ይህ ደግሞ ወደ ሀገር የሚገባውን ገንዘብ ሊያሳድግ ይችላል። ሆኖም ለዲያስፖራ የሚሆን ልዩ አሠራር ስለመኖሩ በዚህ ስምምነት ውስጥ የተባለ ነገር የለም።
ማጠቃለያ
የዚህ ተቋም ስኬት የሚለካው በካፒታሉ መጠን አይደለም። የሚለካው አንድ የመንግሥት ሠራተኛ፣ አንድ ነጋዴ ወይም አንድ መምህር በእውነት ሊከፍለው በሚችል ወርሃዊ ክፍያ ቤት መግዛት ቻለ ወይ በሚለው ነው። ያ ገና አልታየም። ግን መሠረቱ ተጥሏል፤ በኢትዮጵያ የቤት ፋይናንስ ውስጥ ደግሞ ይህ የመጀመሪያው ነው።
In brief (English): On September 3, 2026, Prime Minister Abiy Ahmed oversaw the signing of a Framework for Cooperation between the National Bank of Ethiopia and the International Finance Corporation to establish Ethiopia's first Mortgage Refinance Company. The wholesale institution will be capitalized at 100 billion birr, with the IFC contributing a minimum of $200 million. It will lend to banks rather than individuals, providing long-term liquidity against mortgage portfolios to resolve the maturity mismatch that arises when banks fund 15–20 year home loans from short-term deposits. The government frames it as a step toward delivering 1.5 million affordable homes. Key open questions: no launch timeline has been announced, the ownership structure of the 100 billion birr has not been disclosed, and capitalization alone does not determine whether the resulting mortgages will be affordable — that depends on prevailing interest rates and inflation, and on housing supply keeping pace with new financing.
ምንጮች፦ የጠቅላይ ሚኒስትር ጽ/ቤት መግለጫ፤ ኢዜአ፤ ፋና ብሮድካስቲንግ ኮርፖሬት፤ 2merkato፤ Addis Media Network። ይህ ጽሑፍ የመረጃ ዓላማ ብቻ ያለው ሲሆን የፋይናንስ ምክር አይደለም።
🏢 ህንፃ አለዎት?
BinaSmart — ሙሉ የህንፃ አስተዳደር ሲስተም በ24 ሰዓት።


